Tabla de contenidos
- Qué es el seguro de mercancía y qué cubre
- El SOAT no cubre la carga
- Tipos de póliza y cuál conviene a una operación de encomiendas
- Lo que casi ninguna póliza cubre
- Hasta dónde responde el transportista en Perú
- Qué pide la aseguradora cuando ocurre un siniestro
- Cómo bajar la prima y los siniestros al mismo tiempo
Qué es el seguro de mercancía y qué cubre
El seguro de mercancía es una póliza que protege el valor económico de la carga mientras está en tránsito, desde que se recibe en el punto de origen hasta que se entrega al destinatario. Cubre pérdida total, robo y daño material por accidente, incendio o volcadura, dentro de los límites y exclusiones que fije el contrato.
Ese último detalle es el que genera casi todos los malentendidos. La póliza no cubre “la mercancía” en abstracto: cubre eventos definidos, hasta un monto definido, con deducibles definidos. Dos operadores con la misma prima pueden tener coberturas muy distintas según lo que negociaron.
El SOAT no cubre la carga
Conviene separar tres seguros que suelen confundirse en el día a día de una empresa de transporte:
- SOAT: cubre lesiones o muerte de ocupantes y terceros no ocupantes en un accidente de tránsito. No cubre bultos, equipaje ni encomiendas.
- Responsabilidad civil: responde por daños que la operación cause a terceros, incluida la carga de un cliente cuando la empresa resulta responsable.
- Seguro de mercancía o de transporte de carga: cubre el valor de los bienes transportados frente a los riesgos del trayecto, respondan o no los daños a una falla del transportista.
Un operador que solo tiene SOAT y cree estar cubierto ante el robo de una encomienda descubre el error el día del siniestro, cuando ya tiene un cliente molesto en el counter y ningún respaldo para responderle.
Tipos de póliza y cuál conviene a una operación de encomiendas
En el mercado conviven dos formas de contratar y dos formas de cubrir. Las formas de contratar:
- Póliza específica o por viaje: se contrata para un embarque puntual. Tiene sentido cuando la empresa mueve carga de alto valor de manera ocasional, por ejemplo un contrato corporativo o un traslado de equipos.
- Póliza flotante o automática: cubre todos los envíos del periodo bajo condiciones únicas, con declaración mensual de lo movilizado. Es la que se ajusta a una operación de encomiendas, donde salen decenas de bultos por frecuencia.
Las formas de cubrir se reducen a pólizas de todo riesgo, que amparan cualquier daño salvo lo excluido expresamente, y pólizas de riesgos nombrados, que solo responden por los eventos listados. La segunda es más barata y deja fuera más de lo que el operador suele imaginar.
Lo que casi ninguna póliza cubre
Las exclusiones se repiten entre aseguradoras y explican la mayoría de los rechazos:
- Vicio propio de la mercancía, es decir, productos que se deterioran por su propia naturaleza, como perecibles sin cadena de frío.
- Embalaje deficiente, la causa más frecuente de rechazo en encomiendas pequeñas.
- Dinero, joyas, documentos y valores, que requieren coberturas especiales y que muchos counters siguen aceptando sin advertirlo.
- Lucro cesante: se indemniza el bien dañado, no lo que el cliente dejó de ganar.
- Retraso en la entrega, salvo que derive en un daño físico cubierto.
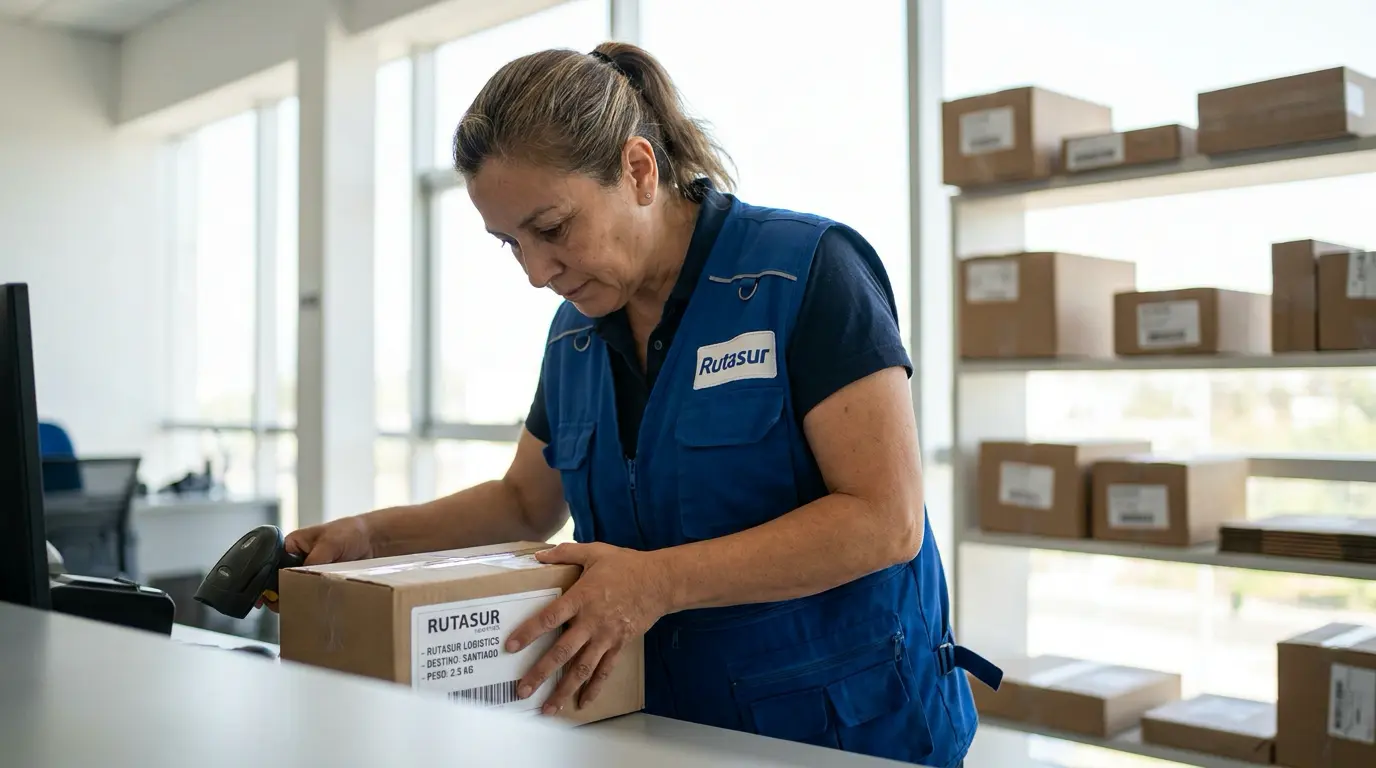
La conclusión operativa es simple: la póliza no reemplaza al procedimiento. Si el counter no revisa el embalaje ni registra el estado del bulto al recibirlo, la empresa termina pagando de su bolsillo lo que la aseguradora rechaza.
Hasta dónde responde el transportista en Perú
El marco de fondo sigue siendo el Código de Comercio, que parte de un principio claro: el porteador responde por la pérdida o el deterioro de la mercancía que recibió, salvo caso fortuito, fuerza mayor o vicio propio de las cosas. La responsabilidad existe con póliza o sin ella, y el seguro solo determina quién asume el costo final.
El documento que sostiene esa relación es la carta de porte terrestre, definida en el Reglamento Nacional de Administración de Transporte, aprobado por el Decreto Supremo 017-2009-MTC, como el documento que prueba la existencia del contrato de transporte de mercancías entre el remitente y el transportista. A ella se suma la guía de remisión electrónica, que respalda el traslado ante la SUNAT y deja registro digital del recorrido.
En la práctica, el valor declarado es el número que decide el reclamo. Una encomienda ingresada como “bulto varios” sin valor declarado deja a la empresa negociando a ciegas frente a un cliente que asegura haber enviado algo caro.
Qué pide la aseguradora cuando ocurre un siniestro
El expediente que permite cobrar se arma con documentos que existen antes del siniestro, no después. Lo que toda aseguradora solicita:
- Comprobante del envío con descripción del contenido, peso y valor declarado.
- Guía de remisión y manifiesto donde figure el bulto en esa unidad y esa frecuencia.
- Registro del estado del bulto al momento de la recepción, idealmente con foto.
- Denuncia policial en caso de robo, presentada dentro del plazo de la póliza.
- Informe interno con la trazabilidad del envío: quién lo recibió, en qué unidad viajó, en qué agencia se descargó y quién firmó la entrega.
El quinto punto es el que separa a un operador que cobra su seguro de uno que no. Cuando el seguimiento del bulto vive en cuadernos por agencia, reconstruir el recorrido toma días y el plazo de aviso a la aseguradora suele vencer antes. Con un registro digital por bulto, el expediente se arma en una tarde.
Cómo bajar la prima y los siniestros al mismo tiempo
Las aseguradoras cotizan en función del riesgo que ven, y ese riesgo se demuestra con datos. Cuatro prácticas que mueven la aguja en una empresa de encomiendas:
- Registrar cada bulto con código único y estado verificado en el ingreso.
- Aplicar una política escrita de artículos no admitidos y comunicarla en counter.
- Exigir declaración de valor por encima de un monto definido, con tarifa diferenciada.
- Medir la tasa de incidencias por agencia y por ruta, que es el indicador que la aseguradora pedirá en la renovación.
Ese historial también sirve internamente. Cuando una agencia concentra la mitad de los reclamos del año, el problema rara vez es el azar y casi siempre es el procedimiento de recepción, igual que ocurre en cualquier cadena de suministro donde el eslabón débil se repite.
Si tu empresa mueve encomiendas y hoy no puede reconstruir el recorrido de un bulto en minutos, el seguro te va a costar caro y te va a cubrir poco. El módulo de logística y encomiendas de QuatroBus registra cada bulto con su valor declarado, su trazabilidad y su firma de entrega, que es exactamente lo que pide una aseguradora el día que hay que reclamar.